Оспаривание незаконных начислений по кредиту в Самаре — помощь юриста | FinZero Перейти к содержимому
Позвонить Консультация

Выберите город

Популярные города

Смотреть все города на отдельной странице →

Оспаривание незаконных начислений по кредиту в Самаре

Разберём каждую статью в вашем расчёте: на каком основании банк её начислил, соответствует ли она договору и закону, и что можно потребовать пересчитать или вернуть.

  • Дистанционноиз Самары
  • Условияфиксируются в договоре
  • Консультацияпервичная — бесплатно
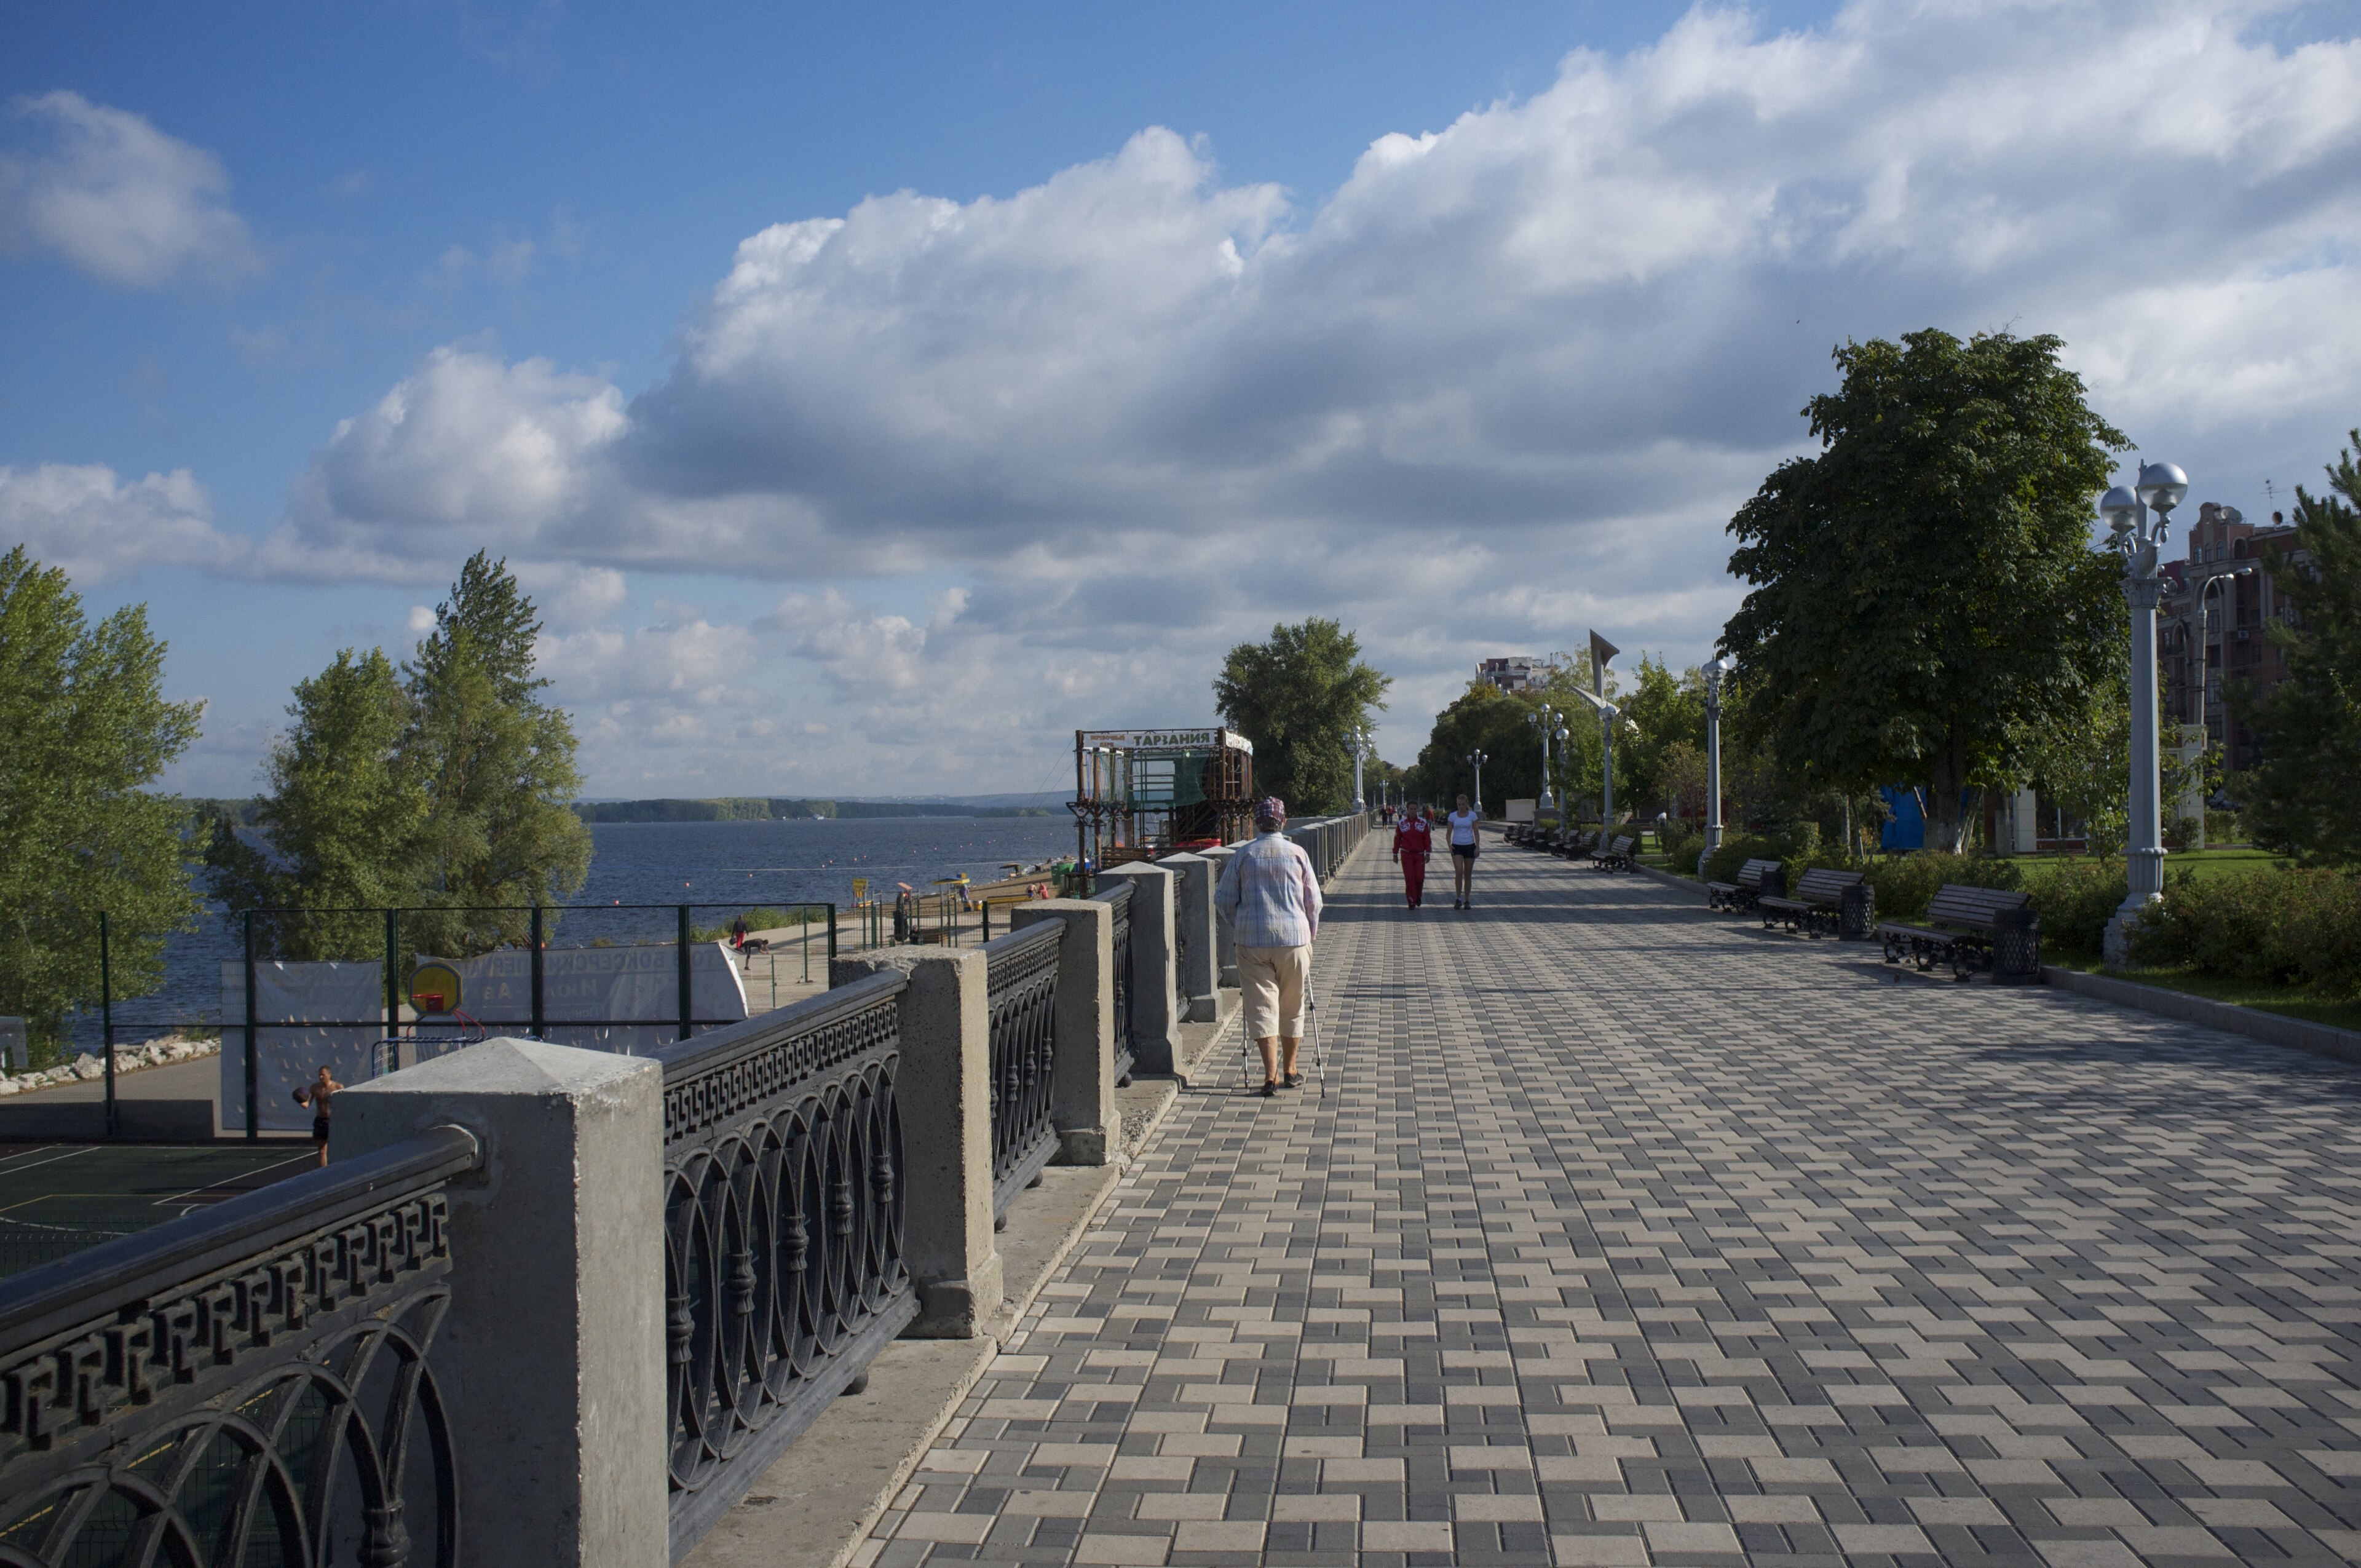
Набережная Волги в Самаре — пешеходная зона и река в солнечный день

Самара

Оспаривание незаконных начислений по кредиту: как это устроено в Самаре

Незаконные начисления по кредиту для самарца — это комиссии за услуги, которых он не получал, повторные штрафы за одну просрочку и проценты сверх допустимых. Сначала проверяется расчёт: запрашивается выписка по счёту и график платежей, затем подаётся претензия банку. Если ответа нет, иск подаётся в районный суд Самары по месту жительства с требованием вернуть излишне удержанное и взыскать штраф за нарушение прав потребителя.
Астрахань Балашиха Чебоксары Челябинск Екатеринбург Ярославль Иркутск Ижевск Калининград Казань Кемерово Киров Краснодар Красноярск Курск Липецк Магнитогорск Махачкала Москва Набережные Челны Нижний Новгород Нижний Тагил Новокузнецк Новосибирск Омск Оренбург Пенза Пермь Подольск Рязань Ростов-на-Дону Санкт-Петербург Саратов Севастополь Симферополь Сочи Ставрополь Тюмень Тольятти Тула Уфа Ульяновск Владивосток Волгоград Воронеж Хабаровск Химки Самара Самара

Работаем дистанционно

Консультация и передача документов — без визита в офис, из любой точки Самары.

Как с нами связаться в Самаре

  1. 1Звонок или сообщение юристу
  2. 2Документы — фото или скан онлайн
  3. 3Условия и стоимость — в договоре

Кто работает в городе

  • Для Самары консультацию проводит федеральная команда FinZero онлайн — по всей России, без привязки к офису.
  • Договор и условия работы фиксируются до её начала — никаких скрытых платежей.
  • Первая консультация бесплатна — оцениваем ситуацию перед тем, как что-то предлагать.

Коротко о главном, по шагам

Как это устроено

01

Какие суммы вызывают вопросы

  • Комиссии и платные услуги, которые вы не заказывали осознанно
  • Страхование и иные дополнительные продукты, включённые в договор
  • Расхождение между вашими платежами и остатком долга в расчёте банка
02

Как проводится проверка

  • Сверка договора, графика и выписки по счёту
  • Пересчёт долга с учётом фактических платежей и порядка их распределения
  • Оценка, какие суммы имеют законное основание, а какие можно оспорить
03

Что происходит дальше

  • Претензия в банк с обоснованием и требованием пересчёта
  • Обращение в суд, если банк не согласился
  • Возражения по расчёту, если банк уже требует долг в суде

Оспаривание незаконных начислений по кредиту

Кому подходит

  • Тем, кто видит в расчёте банка суммы, происхождение которых не может объяснить
  • Тем, кому при выдаче кредита навязали страховку или платную услугу
  • Тем, чьи платежи, по их мнению, банк учёл неверно или не полностью

Что делает FinZero

  1. 01 Сверяем договор, график и выписку по счёту с расчётом банка
  2. 02 Составляем перечень оспариваемых сумм и основания для каждой
  3. 03 Пересчитываем долг с учётом фактических платежей и порядка их распределения
  4. 04 Готовим претензию в банк и, если он не согласен, обращение в суд
  5. 05 Заявляем возражения по расчёту, если банк уже требует долг в суде

Необходимые документы

Точный перечень юрист уточнит после анализа — начните с того, что уже есть на руках.

  • Кредитный договор со всеми приложениями и дополнительными соглашениями
  • График платежей, действовавший на момент выдачи кредита
  • Выписка по ссудному счёту и счёту карты с даты выдачи до сегодняшнего дня
  • Расчёт задолженности банка с разбивкой по основному долгу, процентам, комиссиям и штрафам
  • Полис страхования и заявление на платные услуги, если они оформлялись при выдаче кредита
  • Квитанции и чеки ваших платежей и претензии, направленные в банк ранее

Ограничения и риски

  • Не каждая спорная сумма оказывается незаконной: то, с чем клиент согласился в договоре, суд может признать действительным
  • Требования о возврате ограничены общим сроком давности в три года, поэтому старые списания оценивают отдельно
  • Банк вправе не согласиться с претензией, и тогда вопрос решает суд, а не переписка
  • Пока идёт проверка, обязанность платить по кредиту не отпадает без отдельного решения суда

Когда этот вариант может не подойти

  • Если вы признаёте долг и хотите только уменьшить штрафы, подходит «Снижение неустойки по кредиту»
  • Если банк уже подал иск и нужно представительство в суде, подходит «Защита в суде с банком»
  • Если начисления верны, а платить нечем, нужны «Реструктуризация долга» или «Банкротство физических лиц»

Информация носит справочный характер и не является гарантией результата. Точный перечень документов и вариант действий юрист определяет после анализа вашей ситуации.

Судебная практика по теме

Вся судебная практика →
Президиум Верховного Суда РФ
25.03.2026

Кредиты и МФО

Очерёдность погашения долга при зачёте в суде: проценты, основной долг и неустойка

Верховный Суд указал, что и при судебном зачёте действует очерёдность статьи 319 ГК РФ: сначала издержки кредитора, затем проценты за пользование день...

Обзор судебной практики Верховного Суда РФ № 1 (2026) (утв. постановлением Президиума ВС РФ от 25.03.2026 № 5А/2026), п. 15 Источник →
Пленум Верховного Суда РФ
22.11.2016

Кредиты и МФО

Банк в одностороннем порядке повысил ставку: суд может отказать во взыскании части процентов

По разъяснению Пленума, сторона, которая в одностороннем порядке меняет условия обязательства или отказывается от его исполнения, должна действовать р...

Постановление Пленума ВС РФ от 22.11.2016 № 54 «О некоторых вопросах применения общих положений Гражданского кодекса РФ об обязательствах и их исполнении», п. 14 Источник →
Пленум Верховного Суда РФ
22.11.2016

Кредиты и МФО

Односторонний отказ от обязательства или изменение его условий: когда это допустимо для предпринимателя

По разъяснению Пленума, право на односторонний отказ или изменение условий по общему правилу должно быть предусмотрено законом; лицу, занимающемуся пр...

Постановление Пленума ВС РФ от 22.11.2016 № 54 «О некоторых вопросах применения общих положений Гражданского кодекса РФ об обязательствах и их исполнении», пп. 10, 12 Источник →

Материал основан на публичной судебной практике. FinZero не заявляет об участии в указанном деле. Результат конкретного спора зависит от его обстоятельств.

Как проходит работа

  1. 1 Запросить выписку и расчёт Получаем у банка выписку по ссудному счёту и расчёт задолженности с разбивкой по статьям.
  2. 2 Сопоставить с договором Каждую статью списаний сверяем с условиями договора и графиком платежей.
  3. 3 Проверить учёт платежей Сверяем ваши квитанции с записями банка и порядком погашения.
  4. 4 Определить спорные суммы Отделяем начисления с основанием от тех, которые можно оспорить.
  5. 5 Направить претензию Излагаем банку расчёт и просим пересчитать долг или вернуть удержанное.
  6. 6 Обратиться в суд при отказе Если банк не согласился, готовим иск или возражения по расчёту в уже идущем деле.

Вопросы: оспаривание незаконных начислений по кредиту в Самаре

Какие начисления по кредиту считаются незаконными?

Платные услуги без согласия, двойные штрафы за одну просрочку, проценты выше предела, установленного законом.

Что нужно для обращения в суд?

Кредитный договор, выписка по счёту, график платежей, претензия и ответ банка.

Можно ли вернуть уже уплаченное?

Да, незаконно удержанные суммы возвращаются, а суд может взыскать компенсацию и штраф.

Нужна помощь с вашей ситуацией в Самаре?

Разберём вашу ситуацию лично и предложим подходящий путь — судебный или внесудебный.

Бесплатная консультация